TL;DRChaque printemps, le micro-entrepreneur reporte son chiffre d'affaires de l'année sur la déclaration complémentaire 2042-C-PRO. Une case mal choisie suffit à payer l'impôt deux fois ou à fausser son taux. Voici, case par case, ce qu'il faut remplir selon votre activité, les documents à réunir avant de commencer et les erreurs que l'on rencontre le plus souvent.
Avant de commencer : documents indispensables#
La 2042-C-PRO n'est pas un formulaire à part que l'on envoie seul : c'est une annexe de votre déclaration de revenus. Elle se remplit en ligne, au printemps, en même temps que la déclaration du foyer. La campagne 2026 portait sur les revenus de 2025 ; celle du printemps 2027 portera sur votre chiffre d'affaires de 2026. Réunissez ces éléments avant de vous connecter :
- L'attestation fiscale de l'URSSAF, téléchargeable sur votre espace autoentrepreneur.urssaf.fr à partir de février. Elle récapitule le chiffre d'affaires déclaré à l'URSSAF sur l'année, par catégorie d'activité, et le versement libératoire déjà payé si vous y avez opté.
- Votre livre des recettes, pour vérifier que le total de l'attestation correspond bien à vos encaissements réels.
- Vos identifiants impots.gouv.fr (numéro fiscal et mot de passe, ou FranceConnect).
- Votre option fiscale : avez-vous opté pour le versement libératoire de l'impôt sur le revenu ? Elle figure sur l'attestation URSSAF et change toutes les cases à remplir.
Bon à savoir. Le montant à déclarer est celui encaissé du 1er janvier au 31 décembre, le même que celui que vous avez déclaré à l'URSSAF mois après mois ou trimestre après trimestre. Si le total de l'attestation et celui de votre livre des recettes divergent, cherchez l'écart avant de remplir la déclaration, pas après.
Repérer les bonnes cases selon l'activité#
Deux questions suffisent pour trouver votre case : quelle est la catégorie fiscale de votre activité, et avez-vous opté pour le versement libératoire ? La catégorie (ventes, prestations commerciales ou artisanales, activité libérale) dépend de l'activité déclarée à la création de votre micro-entreprise ; elle est rappelée sur l'attestation fiscale.
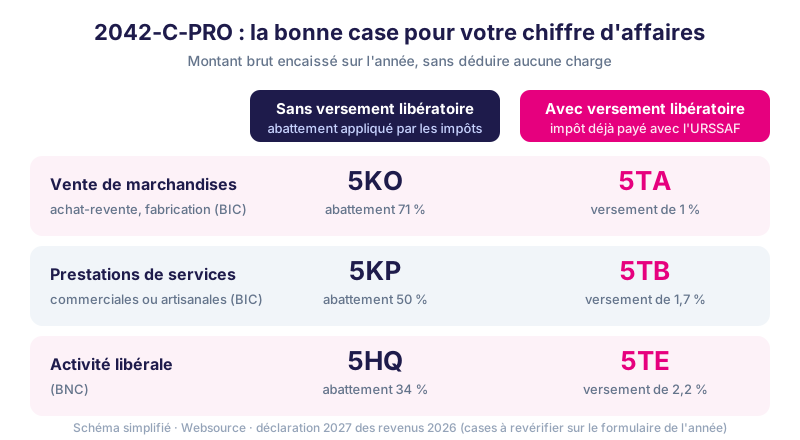
| Catégorie d'activité | Sans versement libératoire | Avec versement libératoire | Abattement appliqué (sans versement libératoire) |
|---|---|---|---|
| Vente de marchandises, fabrication (BIC) | 5KO | 5TA (versement de 1 %) | 71 % |
| Prestations de services commerciales ou artisanales (BIC) | 5KP | 5TB (versement de 1,7 %) | 50 % |
| Activité libérale (BNC) | 5HQ | 5TE (versement de 2,2 %) | 34 % |
Si vous exercez deux activités, par exemple de la vente de produits et des prestations de service, vous répartissez votre chiffre d'affaires entre les cases correspondantes, comme sur l'attestation URSSAF. Une seule case pour tout fausserait l'abattement. Les locations meublées obéissent à des règles et des cases propres, qui ne sont pas traitées ici.
Remplir chaque case, pas à pas#
Les écrans de impots.gouv.fr changent légèrement chaque année et ne sont accessibles qu'une fois connecté : plutôt qu'une capture qui serait vite périmée, voici le parcours, étape par étape.
- Connectez-vous à votre espace particulier et ouvrez « Déclarer mes revenus ».
- À l'étape « Revenus et charges », sélectionnez la rubrique des revenus des professions non salariées, au titre du régime micro-entrepreneur. Les cases de la 2042-C-PRO s'ajoutent alors à votre déclaration.
- Reportez le chiffre d'affaires brut de l'attestation URSSAF dans la case de votre activité (tableau ci-dessus), sans rien en déduire.
- Laissez vides les cases qui ne vous concernent pas : plus-values, déficits ou autres régimes.
- Contrôlez le récapitulatif, puis signez la déclaration. L'avis de situation déclarative affiché à la fin montre le revenu retenu après abattement.
Exemple sans versement libératoire#
Une micro-entrepreneuse en prestations de services commerciales a encaissé 30 000 € en 2026. Elle inscrit 30 000 en case 5KP. L'administration applique l'abattement de 50 % : 15 000 € s'ajoutent aux autres revenus du foyer et sont imposés au barème progressif.
Exemple avec versement libératoire#
Un consultant en activité libérale a opté pour le versement libératoire et encaissé 30 000 €. Il a déjà payé 2,2 %, soit 660 €, avec ses cotisations URSSAF. Il inscrit malgré tout 30 000 en case 5TE : ce chiffre d'affaires n'est pas imposé une seconde fois, mais il entre dans le revenu fiscal de référence du foyer et sert à calculer le taux d'imposition des autres revenus.
Erreurs fréquentes à éviter absolument#
| Erreur | Conséquence | Bonne pratique |
|---|---|---|
| Déclarer le bénéfice au lieu du chiffre d'affaires | Les charges sont déduites deux fois : revenu sous-déclaré | Reporter le montant brut, l'abattement couvre les charges |
| Mettre un chiffre d'affaires soumis au versement libératoire en 5KO, 5KP ou 5HQ | Le même revenu est imposé deux fois | Utiliser 5TA, 5TB ou 5TE si vous avez opté |
| Déclarer les montants facturés et non encaissés | Écart avec l'URSSAF et votre livre des recettes | Partir de l'attestation fiscale, contrôlée avec le livre |
| Déclarer un montant TTC alors que vous facturez la TVA | Chiffre d'affaires gonflé de la TVA | Déclarer le chiffre d'affaires hors taxes |
| Regrouper deux activités dans une seule case | Mauvais abattement | Répartir comme sur l'attestation URSSAF |
Vous avez déjà envoyé la déclaration avec une erreur ? Le service de correction en ligne de impots.gouv.fr, ouvert en général de l'été à la fin de l'année, permet de la rectifier sans courrier.
Le cas Websource. Nous avons construit un générateur de factures gratuit en ligne : il numérote les factures et ajoute la mention « TVA non applicable, art. 293 B du CGI » quand la franchise est cochée. C'est le point de départ d'un rapprochement simple : total des factures payées = livre des recettes = attestation URSSAF = case de la 2042-C-PRO. Si une de ces quatre sommes diffère, il y a une erreur quelque part.
Où déclarer chiffre d'affaires micro-entreprise sur impots.gouv ?#
Sur votre espace particulier, dans la déclaration de revenus du foyer, rubrique des revenus des professions non salariées. Le micro-entrepreneur n'a pas de déclaration de résultat professionnelle à déposer : la 2042-C-PRO en tient lieu. Elle ne remplace pas les déclarations de chiffre d'affaires mensuelles ou trimestrielles à l'URSSAF, qui servent au calcul des cotisations : ce sont deux démarches distinctes, mais qui doivent aboutir au même total annuel.
Si vous hésitez encore sur votre statut, notre article auto-entrepreneur ou micro-entreprise : quelle différence en 2026 fait le point. Et si votre chiffre d'affaires approche des seuils de TVA, lisez que faire le mois même d'un dépassement du seuil de franchise.
Questions fréquentes#
Quelle case remplir pour un auto-entrepreneur en prestation de services ?#
Sans versement libératoire, la case 5KP pour une prestation commerciale ou artisanale (BIC) et la case 5HQ pour une activité libérale (BNC). Avec versement libératoire, respectivement 5TB et 5TE.
Faut-il déclarer son chiffre d'affaires si l'on a opté pour le versement libératoire ?#
Oui. Le chiffre d'affaires est reporté en case 5TA, 5TB ou 5TE. Il n'est pas imposé une seconde fois, mais il entre dans le revenu fiscal de référence et sert au calcul du taux d'imposition des autres revenus du foyer.
Où trouver le montant à déclarer sur la 2042-C-PRO ?#
Sur l'attestation fiscale téléchargeable à partir de février dans votre espace URSSAF. Comparez-la à votre livre des recettes avant de reporter le montant.
Je me suis trompé de case, que faire ?#
Utilisez le service de correction en ligne de impots.gouv.fr, ouvert en général de l'été à la fin de l'année. Après cette période, la correction se fait par la messagerie sécurisée de votre espace particulier.
Article publié le 17/11/2026 sous la signature de Jonathan Gutierrez, rédigé à partir des sources citées ci-dessus, puis relu avant publication. Une information vous semble inexacte ou datée ? Signalez-le nous, nous corrigeons.