TL;DRVotre chiffre d'affaires vient de franchir le seuil de franchise en base de TVA ? Depuis 2025, la règle est plus stricte : passé le seuil majoré, la TVA est due dès le jour du dépassement, et non plus au début du mois suivant. Voici la chronologie à suivre, du jour J à votre première déclaration, avec les factures corrigées et l'exemple du numéro de TVA tel que notre propre logiciel de facturation le calcule.
Jour J : constater le dépassement#
La franchise en base de TVA (article 293 B du Code général des impôts) dispense de facturer la TVA tant que le chiffre d'affaires reste sous certains seuils. Le projet de seuil unique à 25 000 € a été abandonné : la loi du 3 novembre 2025 a maintenu les seuils habituels, que la loi de finances pour 2026 n'a pas modifiés.
| Activité | Seuil de base | Seuil majoré | Si le seuil majoré est dépassé en cours d'année |
|---|---|---|---|
| Prestations de services (BIC et BNC) | 37 500 € | 41 250 € | TVA due dès le jour du dépassement |
| Ventes de marchandises, fourniture de logement | 85 000 € | 93 500 € | TVA due dès le jour du dépassement |
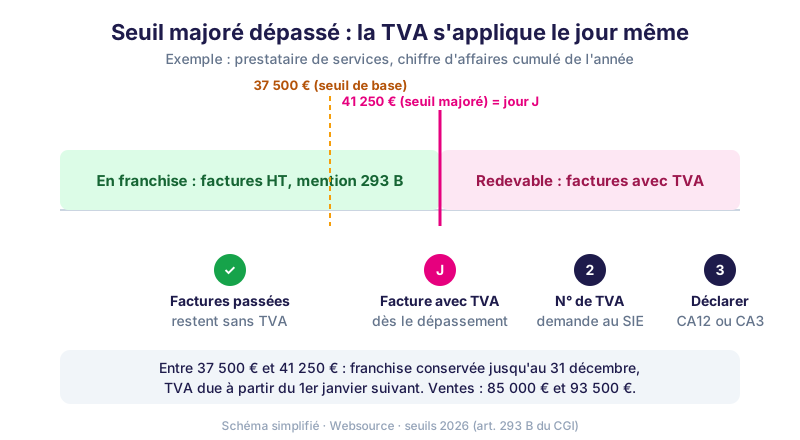
Deux situations sont à distinguer. Si votre chiffre d'affaires de l'année dépasse le seuil de base sans atteindre le seuil majoré, vous restez en franchise jusqu'au 31 décembre et devenez redevable de la TVA au 1er janvier suivant : vous avez le temps de vous préparer. Si vous dépassez le seuil majoré, la franchise cesse pour les opérations réalisées à compter de ce jour.
Exemple de jour J#
Un consultant a encaissé 39 800 € depuis le 1er janvier. Le 14 octobre, il réalise une mission de 2 000 € : son chiffre d'affaires atteint 41 800 €, au-delà du seuil majoré de 41 250 €. Cette facture et toutes les suivantes portent la TVA : 2 000 € HT, 400 € de TVA à 20 %, 2 400 € TTC. Ses factures de janvier à septembre restent sans TVA. En cas de doute sur la facture qui franchit le seuil, posez la question à votre service des impôts des entreprises (SIE) avant de l'émettre.
Bon à savoir. Le seuil de franchise de TVA n'est pas le plafond du régime micro-entrepreneur. Le dépasser vous oblige à facturer la TVA, mais vous restez micro-entrepreneur pour l'impôt sur le revenu et les cotisations sociales. Activité mixte : le chiffre d'affaires total ne doit pas dépasser le seuil des ventes, et la part des services celui des services.
Premiers jours : obtenir son numéro#
- Créez votre espace professionnel sur impots.gouv.fr si ce n'est pas déjà fait : la TVA se déclare et se paie obligatoirement en ligne.
- Écrivez à votre SIE par la messagerie sécurisée de cet espace : signalez la date du dépassement, demandez l'attribution de votre numéro de TVA intracommunautaire et la confirmation de votre régime de déclaration.
- Vérifiez le numéro une fois attribué, sur le service européen VIES, avant de l'imprimer sur vos factures.
Un numéro de TVA français se compose de « FR », d'une clé de deux chiffres et du SIREN. La clé se calcule ainsi : (12 + 3 × (SIREN modulo 97)) modulo 97. Pour le SIREN fictif 123 456 789, le reste de la division par 97 vaut 39 ; (12 + 3 × 39) modulo 97 donne 32 : le numéro est FR32 123456789.
Le cas Websource. C'est exactement le calcul que fait notre logiciel de facturation : quand nous créons une fiche client, ses informations sont complétées à partir de son SIRET grâce à l'API Sirene de l'INSEE, puis sa clé de TVA est calculée et contrôlée avant l'envoi de la fiche à notre plateforme de facturation électronique. Attention toutefois : un numéro calculé n'est pas un numéro attribué. Le vôtre n'est valable qu'une fois activé par le SIE, d'où la vérification sur VIES.
La TVA est due à partir du jour J même si le numéro ne vous a pas encore été communiqué : ne suspendez pas votre facturation, appliquez la TVA et ajoutez le numéro sur vos factures dès que vous l'avez.
Corriger ses factures : modèles prêts#
| Élément de la facture | En franchise | Après le dépassement |
|---|---|---|
| Mention légale | « TVA non applicable, art. 293 B du CGI » | Supprimée |
| Votre numéro de TVA intracommunautaire | Généralement absent | Obligatoire |
| Prix | Montant HT, sans TVA | Montant HT, taux, montant de TVA par taux, total TTC |
| SIREN du client professionnel | Obligatoire pour les micro-entreprises à partir du 1er septembre 2027 (réforme de la facturation électronique), avec ou sans TVA | |
Modèle de lignes pour une facture émise après le jour J :
Facture n° F2026-087 du 14/10/2026
Prestation de conseil, octobre 2026        2 000,00 € HT
TVA 20 %                                     400,00 €
Total TTC                                  2 400,00 €
N° TVA intracommunautaire : FR32 123456789
Vous avez émis une facture sans TVA après le jour J ? Annulez-la par un avoir qui y fait référence, puis émettez une nouvelle facture avec TVA. Côté prix, la situation diffère selon le client. Un client professionnel récupère la TVA : l'ajouter ne lui coûte rien. Avec un particulier, le prix convenu est en principe un prix final : si vous ne pouvez pas l'augmenter, la TVA est prise sur votre marge (2 000 € TTC ne vous rapportent plus que 1 666,67 € HT).
Sur notre générateur de factures gratuit, il suffit de décocher « Franchise en base de TVA » et de renseigner votre numéro : la mention 293 B disparaît, la TVA est calculée et l'export au format Factur-X reste conforme. Vous pouvez contrôler un fichier avec notre vérificateur Factur-X.
Fin du mois : déclarer, reverser#
Une fois redevable, vous déclarez la TVA collectée et reversez la différence avec la TVA payée sur vos achats, que vous pouvez désormais déduire pour les factures fournisseurs postérieures au jour J. Deux rythmes existent :
| Régime | Déclaration | Paiement | Pour qui |
|---|---|---|---|
| Réel simplifié (cas le plus courant) | Une déclaration annuelle CA12 | Acomptes semestriels, régularisation annuelle | Petites entreprises, par défaut |
| Réel normal (sur option) | Une déclaration CA3 chaque mois | Chaque mois | Ceux qui veulent un suivi mensuel ou récupérer vite la TVA sur leurs achats |
Le SIE vous confirme votre régime et votre calendrier en réponse à votre message. Quel que soit le rythme, prenez dès la fin du premier mois l'habitude de virer la TVA collectée sur un compte séparé : cet argent n'est pas à vous, et une déclaration annuelle peut représenter une grosse somme à payer d'un coup.
Que faire quand on dépasse le seuil de TVA ?#
- Repérer la date exacte du dépassement grâce au cumul de votre livre des recettes.
- Facturer avec TVA toutes les opérations à partir de ce jour.
- Créer l'espace professionnel, écrire au SIE et obtenir le numéro de TVA.
- Mettre à jour le modèle de facture et corriger par avoir une éventuelle facture émise sans TVA.
- Mettre de côté la TVA collectée et déclarer selon le régime confirmé par le SIE.
Dernier point à anticiper : la facturation électronique. Toutes les entreprises doivent pouvoir recevoir des factures électroniques depuis le 1er septembre 2026, et les micro-entreprises devront les émettre à partir du 1er septembre 2027, via une plateforme agréée. Notre guide pour mettre en place la facturation électronique détaille les étapes.
Questions fréquentes#
Quel est le seuil de TVA pour un auto-entrepreneur en 2026 ?#
37 500 € de chiffre d'affaires pour les prestations de services et 85 000 € pour les ventes de marchandises, avec des seuils majorés de 41 250 € et 93 500 €. Le seuil unique de 25 000 € envisagé en 2025 a été abandonné.
Que se passe-t-il si je dépasse 37 500 € sans atteindre 41 250 € ?#
Pour une activité de services, vous restez en franchise jusqu'au 31 décembre et devenez redevable de la TVA à partir du 1er janvier de l'année suivante.
Dois-je refaire mes factures passées après un dépassement ?#
Non. Les factures émises avant le jour du dépassement restent sans TVA. Seules les opérations réalisées à partir de ce jour sont soumises à la TVA.
Dépasser le seuil de TVA fait-il perdre le statut de micro-entrepreneur ?#
Non. Le seuil de franchise de TVA et le plafond du régime micro sont deux limites différentes : vous facturez la TVA, mais restez micro-entrepreneur pour l'impôt et les cotisations tant que vous ne dépassez pas le plafond du régime.
Article publié le 17/11/2026 sous la signature de Jonathan Gutierrez, rédigé à partir des sources citées ci-dessus, puis relu avant publication. Une information vous semble inexacte ou datée ? Signalez-le nous, nous corrigeons.